财务报表审计的目的(审计说白了是干嘛的)
作者:小编 | 发布时间:2026-11-17
财务报表审计核心目的,是由注册会计师对报表整体是否存在舞弊或者错误带来的重大错报拿到合理保证,出具审计报告,提高投资人、债权人、监管部门等报表使用者对这份财务资料的信任度。它不负责百分百查出所有错弊,也不等于帮企业做账务调整,这一点很多初次接触审计的经营者容易混淆。
财务报表审计的具体目的
很多人以为审计就是查账找问题,实际它的目标分成两个核心方向,对应审计意见的两大判断维度。
合法性判断:核对整套报表的编制,是不是遵守企业会计准则、小企业会计准则或是行政事业单位对应的会计制度,会计政策选用、账务处理、附注披露有没有违反制度要求。比如收入确认时点、资产减值计提、关联交易披露,都属于合法性核查范围。
公允性判断:看报表数字能不能真实、客观反映企业当期的财务状况、经营成果、现金流量。允许存在小额、不影响判断的错报,只要重大层面没有失真,就可以出具无保留意见。
企业做审计,还有不少衍生需求。贷款时银行会要求审计报告用来评估偿债能力;工商、招投标、资质年审会提交审计材料;股东分红、股权转让、清算环节,也会借助审计结果划分权益。这些属于审计报告的使用场景,不是审计本身的目标。
财务报表审计一般内容
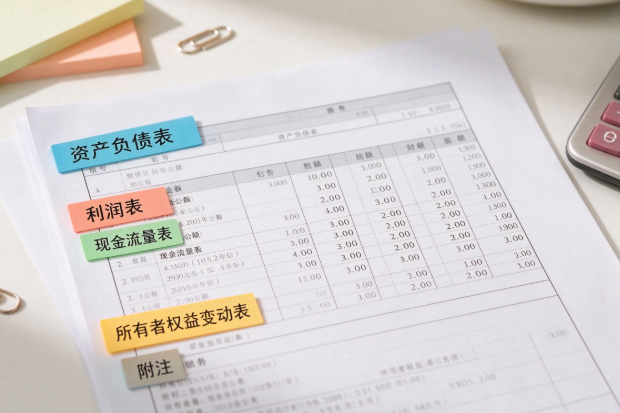
一套完整的年报审计,覆盖四张主表以及报表附注,同时配套风险评估、凭证抽查、实物盘点、往来函证等一系列程序。下面表格整理常规审计核查板块,方便对照自查。
| 审计板块 | 主要核查内容 |
|---|---|
| 资产负债表项目 | 货币资金函证、存货监盘、固定资产权属与折旧、应收款项坏账、长期股权投资、无形资产摊销等 |
| 利润表项目 | 收入真实性、成本结转匹配度、期间费用凭证、税费计提、营业外收支、资产减值损失 |
| 现金流量表 | 核对现金流分类,经营、投资、筹资现金流勾稽关系,和资产负债表、利润表数据匹配 |
| 所有者权益变动表 | 实收资本变动、资本公积、盈余公积计提、未分配利润结转、分红账务处理 |
| 财务报表附注 | 会计政策、或有负债、关联方交易、重大合同、资产抵押、期后事项等信息披露完整性 |
风险评估是审计的前置步骤,注册会计师会先了解企业业务模式、内控流程,识别舞弊高发领域,像虚增收入、资金占用、关联交易不公允这些重点风险会优先标记,调整后续抽查力度。
实质性程序是大家最熟悉的环节,包含凭证抽查、合同核对、现场盘点、银行和客户往来函证、重新测算税费和折旧。
完成取证之后,还要核对报表之间的勾稽关系,汇总发现的错报,和企业管理层沟通调整事项,最后定稿审计报告。
容易混淆的几个知识点
审计不提供绝对保证。受抽样审计、凭证本身局限,注册会计师没法把每一笔小额账务全部核查,只能做到合理保证。如果管理层刻意串通舞弊、伪造全套单据,审计也存在识别失败的可能性。
财务报表审计和内部审计、税务审计不是一回事。外部财报审计侧重报表公允合法;内部审计偏向内控漏洞、流程优化;税务审计重点核对纳税申报、税会差异,目标和范围互不相同。
不是所有企业每年都必须做财务报表审计。上市公司、金融机构、部分国企有强制年报审计要求;普通小微企业,没有贷款、招投标、监管文件要求时,可以自主选择是否委托审计。
看懂审计的目的和基础内容,企业在对接会计师事务所的时候,能提前准备银行流水、合同、盘点表、权属证明等资料,减少来回补材料的时间。拿到审计报告之后,重点看审计意见类型,同时留意附注里披露的风险事项,而不是只看最后的数字。
参考文件:财政部《关于加大审计重点领域关注力度 控制审计风险 进一步有效识别财务舞弊的通知》,聚焦收入、存货、货币资金、资产减值等舞弊高发领域,是近年审计实务的重要参考:中国政府网原文链接