财务审计包括哪些内容(审计出问题怎么处理)
作者:小编 | 发布时间:2026-11-17
财务审计主要核对企业财务资料、业务凭证、资产负债、税费和内控情况,核查财务数据真实合规性。常规审计一般追溯一个会计年度,特殊情形下会往前延伸;发现问题之后,优先调整账务、补报税费,严重情况会出具非标审计意见,或是移交监管部门。
财务审计包含的主要内容
很多人把财务审计简单等同于翻凭证,实际审计覆盖报表、资产、收支、税务、关联交易等多个板块,不同审计类型侧重点会有差别。
| 审计板块 | 核查细节 |
|---|---|
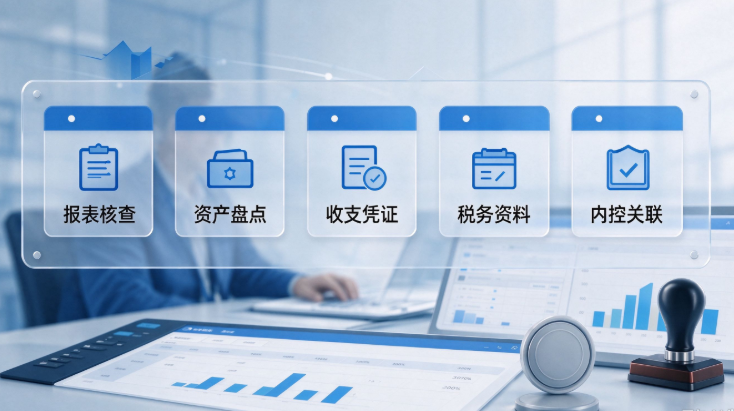
| 财务报表核查 | 资产负债表、利润表、现金流量表、所有者权益变动表,核对报表勾稽关系,检查附注披露是否完整 |
| 资产类项目 | 银行函证、存货监盘、固定资产盘点、应收款函证、无形资产权属、对外投资资料核对 |
| 收支与成本费用 | 收入确认凭证、销售合同、成本结转单据、房租、工资、服务费等费用票据真实性 |
| 税务相关资料 | 增值税、企业所得税、附加税计提与申报记录,税会差异、发票合规性检查 |
| 内控与关联交易 | 资金审批流程、股东往来、关联方购销、担保、抵押、借款等事项 |
年报审计是最常见的类型,重点服务股东、银行、招投标等外部使用方;专项审计会单独针对某一块业务,比如清算审计、离任审计、高新专项审计。
审计不是只看账本,会计师会结合合同、物流单据、银行流水、盘点记录交叉验证,避免仅凭账面数字判断。
审计一般查几年的账
普通年度财务审计,只审查本次审计对应的一个会计年度,也就是一年的账务。
遇到下面这些情况,审计人员会扩大核查期间,往前追溯:
企业存在连续多年亏损、大额往来长期挂账,需要核查期初余额,追溯上一年甚至更早期间;
股权转让、清算、法人离任审计,通常会覆盖任职期内全部账务;
监管抽查、涉税专项核查,会按照要求延伸到3年,涉及偷税的,追溯期限还会更长。
这里要区分清楚,会计师事务所的财报审计,和税务稽查不是一回事。税务稽查的追溯年限,按照税收征管相关规定执行,不受事务所审计年限限制。
审计查出问题怎么处理
发现错报之后,会计师会先整理调整分录,和企业财务、管理层沟通,不同问题对应不同处理路径。
金额小、性质不严重的错报,企业可以直接在当期账务调整,补充更正凭证,调整之后数据符合准则,会计师可以出具无保留意见。
错报金额大,或是企业不愿意调整账务,会计师会根据影响范围,出具保留意见、否定意见审计报告。这类报告很难用于贷款、投标、资质申报。
核查中发现涉嫌虚开发票、恶意舞弊、侵占资金这类重大违法线索,会计师会在报告中如实披露,必要时按照规定向监管机构报送线索。
企业不要默认审计可以帮企业掩盖账务问题。审计机构有独立执业要求,隐瞒重大错报属于违规,会面临处罚。
大家常问的几个误区
审计不等于查偷税。财务审计核心是报表公允,税务审计才专门聚焦纳税事项,很多小微企业会把两者混在一起。
不是所有公司每年都要做财务审计。上市公司、金融机构、部分国企属于强制审计;普通小微企业,没有贷款、招标、监管要求,可以自主决定要不要委托审计。
审计完成,不代表企业账务以后不会再被税务检查。审计报告是第三方鉴证文件,不能免除企业自身的财税主体责任。
参考文件:财政部《注册会计师执业准则体系》配套风险提示,提醒会计师关注收入造假、资金占用等高风险事项:中国政府网原文链接