新办企业做账流程详细步骤及注意实现
作者:小编 | 发布时间:2026-11-04
新注册的公司拿到营业执照后,不用等正式开票,就可以启动账务处理工作。整套做账,从资料归集、建账、凭证录入,到月末结账、税务申报、档案留存,按固定步骤一步步完成,小规模纳税人和一般纳税人只是细节有差别,主线流程一致。
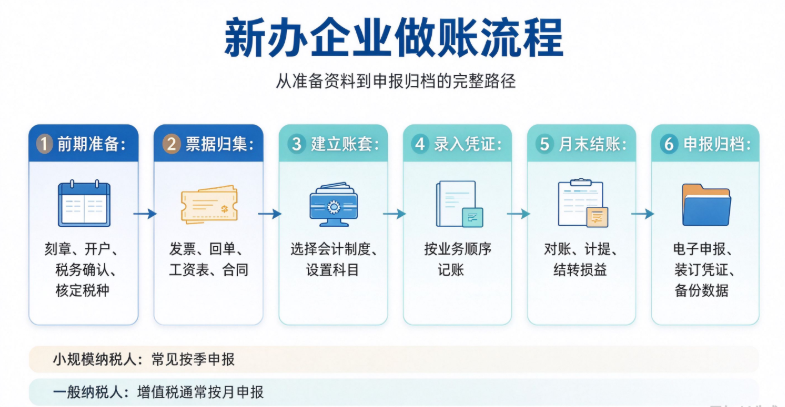
拿到执照后,先完成前期基础准备 很多刚开公司的老板容易忽略这一步,直接想着记账报税,漏掉前置事项。企业执照下来,刻章、银行开户、税务信息确认、核定税种、申领税控设备和发票,这些要优先办好。去税务局做税务登记的时候,工作人员会确认咱们是小规模还是一般纳税人,申报周期是按月还是按季度。这里提醒一句,税种核定信息,在当地电子税务局首页就能查到,也可以直接查看市场监管、税务部门的办事指南。资料准备齐了,后续做账才有合规依据,没有做好税务确认,后面报税很容易逾期。
收集企业全部原始票据,分类整理 原始单据是做账的根基,没有单据支撑的账目,税务核查时不认可。日常要收好所有收支凭证,分大类存放。收入类:开出去的发票记账联、无票收入的收款截图、销售单据;成本费用类:采购进货发票、房租发票、水电物业费、办公耗材、差旅费、服务费发票;银行类:对公账户的回单、银行对账单,微信支付宝对公收款的流水凭证;其他:工资表、社保公积金申报表、合同复印件。不少新手会计只收发票,丢了银行回单,最后账面余额和银行对不上,对账要花大量时间。单据尽量按月归集,不要攒好几个月再整理,票据丢失很难补开。
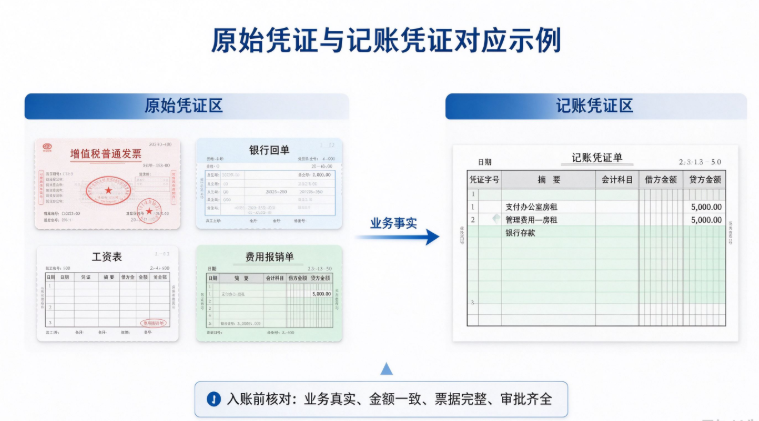
建立账簿,录入记账凭证 现在绝大多数企业用财务软件做账,很少再手工登账本。新建账套时,要填好企业名称、纳税身份、启用月份,设置会计科目。小规模企业科目不用建得太复杂,库存现金、银行存款、应收账款、应付账款、实收资本、管理费用、主营业务收入这些基础科目够用。拿到整理好的单据,按业务发生顺序录入凭证。股东转入的投资款、支付房租、采购货物、发放工资,每一笔业务单独做凭证。录入的时候核对金额、往来单位名称,写错数字或者科目放错,月末结账会报错。
提示:实收资本只有股东实际打款到对公账户才入账,认缴但是还没有出资,不用提前记实收资本。
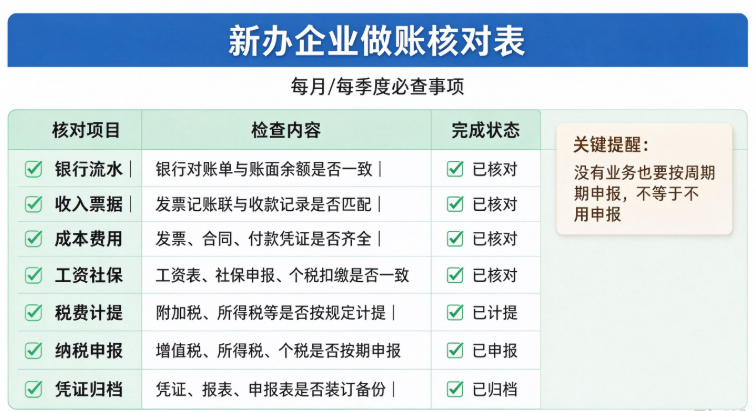
月末对账、结转损益 凭证全部录完,先做对账。核对财务软件里面的银行余额和银行打印的对账单,现金账面和手里留存的现金单据,往来款项和客户、供应商核对。对账无误之后,计提相关费用。包括当月工资、社保、折旧摊销,有税金的计提附加税。所有计提做完,结转收入、成本、损益,生成利润表、资产负债表。很多新企业前期没有收入,只有房租、办公费这类支出,报表会显示亏损,属于正常情况,不用刻意调账。
按期进行纳税申报 报表生成完成,就到报税环节。申报渠道以本省电子税务局为主,个税要登录自然人电子税务局扣缴端单独申报。小规模大多按季度申报增值税、企业所得税;一般纳税人增值税按月申报。即便是没有业务、零收入,也要按时提交申报表,长期不报税会产生逾期罚款,还会影响企业信用。申报之后,记得在申报页面查看申报状态,显示申报成功、扣款成功才算结束。扣税账户余额不足导致扣款失败,要及时存钱重新扣款。
装订凭证,归档财务资料 一个申报周期结束,整套工作不算完。记账凭证、报表、申报表、银行对账单,全部打印出来,搭配原始票据装订成册。按照《会计档案管理办法》,会计凭证、账簿、报表有固定保管年限,不能随便丢弃。电子账套也要定期备份,存在 U 盘或者云端,防止电脑损坏丢失账务数据。
新办企业做账常见误区
老板个人消费拿到的发票,不能随便计入公司费用,和企业经营无关的支出,税前不能扣除;
私户收款长期不入账,容易引发税务风险;
分不清零申报和不用申报,只要税务已经核定,就需要按周期申报;
刚开业没有业务就不去建账,税务机关核查时可以要求补账。
企业规模不大,老板自己没时间做账,可以找合规的代账机构,也可以聘请专职会计。不管哪种方式,账务资料都由企业自行保管,企业负责人对账目真实性承担主体责任。