高新技术企业认证有什么好处,认证都有哪些条件
作者:小编 | 发布时间:2026-11-18
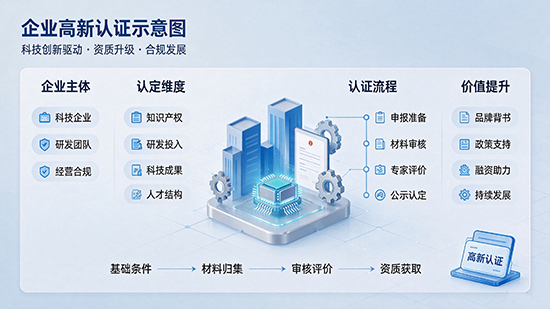
企业拿到高新技术企业证书,最直接的变化是企业所得税税率降到15%,同时可以同步申报地方补贴、招投标加分,资质有效期3年,到期前需要重新认定。认定工作按照《高新技术企业认定管理办法》(国科发火〔2016〕32号)执行,申报入口在高新技术企业认定管理工作网 www.innocom.gov.cn。
高新技术企业认证都有哪些条件
想要申报高企,下面所有条件需要同时满足,缺少任意一条都无法通过认定。这是很多企业申报失败的主要原因,很多老板只盯着专利,忽略收入、研发费用占比等硬性指标。
企业申请认定时,注册成立时间满365天以上
拥有核心知识产权所有权,来源可以是自主研发、受让、受赠、并购,专利、软著等要能支撑主营产品或者服务
主营产品对应的技术,落在《国家重点支持的高新技术领域》八大方向内,包含电子信息、生物与新医药、航空航天、新材料、高技术服务、新能源与节能、资源与环境、先进制造与自动化
研发相关科技人员,占当年职工总数比例不低于10%
近一年高新技术产品(服务)收入,占企业同期总收入比例不低于60%
近三个会计年度研发费用占销售收入比例,按营收规模分档,境内研发费用占全部研发费用比重不低于60%
创新能力评分达标,满分100分,70分及以上合格;评分维度包含知识产权、科技成果转化、研发组织管理、成长性
申报前一年,企业没有发生重大安全、重大质量事故或者严重环境违法等行为
| 近一年销售收入 | 研发费用占销售收入最低比例 |
|---|---|
| ≤5000万元 | 5% |
| 5000万~2亿元 | 4% |
| >2亿元 | 3% |
资料来源参考科技部官方文件:科技部 财政部 国家税务总局关于修订印发《高新技术企业认定管理办法》的通知
高新技术企业税收优惠有哪些
税收优惠不是单独一项,很多政策可以叠加享受,企业要区分清楚高企专属优惠和研发加计扣除,不要混淆。优惠享受方式为自行判别、申报享受、资料留存备查,不需要提前去税务局审批。
企业所得税优惠税率:由常规25%降为15%,证书发证当年开始享受,连续3年有效
亏损结转年限延长:具备高企资格的企业,资格前5年未弥补完亏损,结转年限由5年拉长至10年(财税〔2018〕76号)
研发费用加计扣除:研发费用据实扣除基础上,还可以享受加计扣除,和15%高企税率叠加使用,互不冲突
境外所得优惠:高企境外所得同样适用15%税率,计算抵免限额时按优惠税率核算
这里提醒一点:增值税没有统一的高企减免政策,部分先进制造业高企可以单独享受增值税加计抵减,需要对照对应公告,不是所有高企自动拥有这项福利。国家税务总局政策页面:高新技术企业相关政策说明
高新技术企业有什么好处
税收减负是最直观的收益,除此之外,资质带来的软性红利,对中小科技企业接单、融资、申报项目帮助很大。
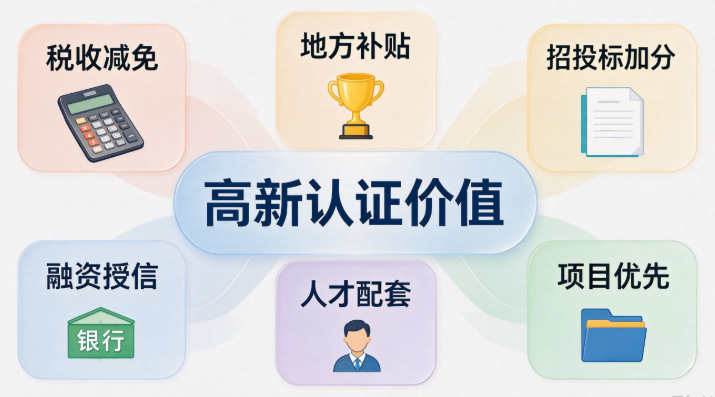
地方补贴奖励:多数省市对首次认定、重新认定的企业发放一次性资金奖励,金额各地标准不一样,以当地科技局通知为准
招投标加分:政府采购、工程项目招标里,很多标书设置高企资质加分项,提升中标概率
融资授信优势:银行科技贷、信用贷产品,优先向高新技术企业开放,授信额度、利率条件更友好
人才政策配套:部分地区针对高企内部技术人员,开放落户、租房补贴、人才项目申报通道
品牌背书:对外合作、客户洽谈时,高企资质可以证明企业技术实力,更容易拿到技术类合作订单
优先申报其他科技项目:科技专项、重点研发计划、专精特新等项目,高企是常见前置门槛
不少企业容易踩坑:拿到证书不等于一劳永逸。3年有效期内,每年要在高企管理系统填报年报;指标发生大幅下滑、年报异常,会被核查,严重的会取消资格,追回已经享受的税收减免。
常见申报疑问
很多企业会问,有专利就一定能申报高新吗?答案是否定的。专利只是知识产权材料,收入结构、研发台账、人员台账、财务审计报告,每一项都要匹配。还有企业问,分公司能不能单独申报,按照规则,只能独立法人主体申请高企,分公司不具备申报主体资格。
申报材料里面,专项审计报告、近三年财务报表、纳税申报表,需要由具备资质的中介机构出具,材料要提前整理,临近申报期临时补材料很容易出现数据矛盾。
如果企业准备启动申报,建议先对照条件做自评,核对知识产权、研发辅助账、高新收入台账,确认差距,再安排材料准备,避免投入时间成本之后无法通过评审。