代理记账交接注意什么,会计交接需要交接清楚哪些东西
作者:小编 | 发布时间:2026-11-19
换代理记账公司或者更换会计,核心就是把账、税、账号、实物全部核对清楚,白纸黑字分清责任。交接没做好,后期很容易出现账对不上、逾期申报、资料丢失、历史责任扯皮这类麻烦。下面把会计交接要核对的内容、交接流程、完整清单整理出来,企业和代账双方都可以直接拿来用,参考财政部《代理记账基础工作规范(试行)》相关要求 查看原文。
代理记账交接,重点盯这几件事
很多企业交接只拿几张凭证,忽略电子账套、税务权限和遗留问题,等到报税、汇算的时候才发现漏洞。
先锁定责任分界时间点,写进交接单。分界日前账务、税务问题,由原代账机构或者原会计承担;分界日之后,由接手方负责,这是规避纠纷最关键的一步。
纸质资料和电子资料同等重要。不少老代账只给纸质凭证,不给完整电子账套、申报表备份,后期查账、调账难度很大,交接时一定要拷贝可恢复的账套备份,当场打开核验能否正常使用。
税务状态逐项核验。登录电子税务局,确认有没有欠税、待办申报、异常预警、发票风险、稽查通知,不要只听对方口头说正常。税控盘、UK、发票专用章、空白发票、作废发票全部清点数量。
未了事项单独写书面说明。正在办理的退税、进项留抵、待处理往来、未结案税务事项、银行未达账项,不能简单口头交代,全部文字记录在交接资料里。
交接必须安排监交人,三方签字留存。移交人、接收人、监交人都签字,交接清单至少两份,企业留存一份,代账机构留存一份,长期保管。依据《会计基础工作规范》,会计交接必须设置监交环节 查看原文。
会计交接需要交接清楚哪些东西
会计交接分为纸质档案、电子账务、税务相关、银行与往来、印章实物、其他备案资料六大块,每一类都不能漏。
会计档案:记账凭证、总账、明细账、日记账、科目余额表、资产负债表、利润表、现金流量表、年报、汇算清缴报告、审计报告。
税务材料:各税种申报表、完税凭证、进项抵扣资料、发票领购记录、红字发票资料、税控UK/税控盘、空白发票、已作废发票。
账号权限:电子税务局账号密码、个税扣缴端账号、社保公积金平台、工商年报系统、财务软件账号密码、账套备份包。
银行相关:开户许可证、网银U盾、银行对账单、余额调节表、贷款合同、承兑汇票相关单据。
印章证照:营业执照正副本复印件、公章、财务章、发票章(按实际保管情况移交)。
遗留事项:往来账款明细、应收应付台账、存货盘点表、固定资产卡片、合同台账、待处理异常事项说明。
会计交接清单一览表(可直接打印签字)
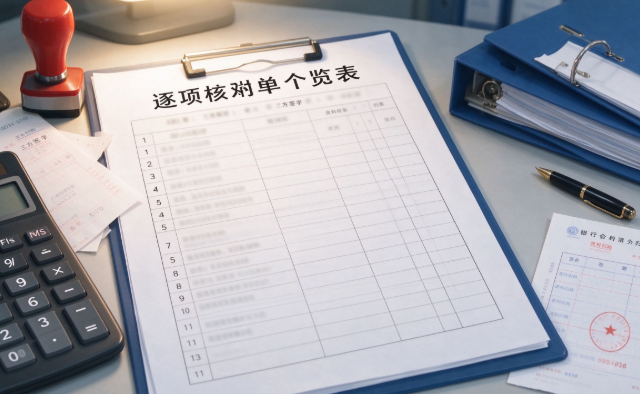
| 资料大类 | 明细项目 | 份数/数量 | 核对状态 | 备注 |
|---|---|---|---|---|
| 会计凭证账簿 | 记账凭证、总账、明细账、日记账 | □相符 □短缺 | 标注所属年度、月份 | |
| 财务报表 | 资产负债表、利润表、现金流量表、科目余额表 | □相符 □短缺 | 含月度、季度、年度报表 | |
| 税务资料 | 申报表、完税凭证、汇算清缴报告、进项资料 | □相符 □短缺 | 增值税、企业所得税、个税等 | |
| 税控与发票 | 税控UK、税控盘、空白发票、作废发票、发票章 | □相符 □短缺 | 清点发票号码段 | |
| 电子账套&账号 | 财务软件账套备份、电子税务局、个税、社保账号密码 | □可正常打开 □异常 | 现场测试登录、恢复备份 | |
| 银行资料 | 开户资料、网银U盾、银行对账单、余额调节表 | □账实一致 □有差额 | 差额在备注写明原因 | |
| 台账与合同 | 应收应付、固定资产、存货、租赁合同、贷款合同 | □齐全 □缺失 | 大额往来重点核对 | |
| 其他事项 | 未了事项书面说明、税务预警、待办事项 | □已书面列明 □无 | 单独附件补充说明 |
移交人签字:__________ 接收人签字:__________ 监交人签字:__________ 交接日期:____年__月__日
交接完成之后,还要做这些收尾工作
签字不等于全部结束,接手方要在交接后的几天内复核一遍关键数据。登录电子税务局,核对往期申报记录、税种核定信息、发票结存;打开账套核对期末余额和银行、往来台账能不能对上。
账号密码全部修改,原会计、原代账的权限及时解绑,避免后续别人随意登录操作。如果交接时发现凭证缺失、账实不符、往期申报错误,要第一时间在交接单上标注清楚,由移交方负责更正处理,不要默认由新会计兜底。
很多企业容易踩坑的地方,就是交接只做口头交接,没有书面清单,后期出问题没有凭证划分责任。只要是代理记账更换、会计离岗,都必须走完整的书面交接流程,留存清单、照片、备份文件,保管期限和会计档案保管要求保持一致。
这份清单适合小规模、一般纳税人企业更换代账、内部会计离职交接直接使用,对照逐项核对,能避开大部分交接带来的财税风险。