财务报表审计要看什么科目内容
作者:小编 | 发布时间:2026-11-20
财务报表审计核心就是会计师核查企业四张主表及附注,确认报表数据不存在重大错报、公允真实,最终出具审计意见报告。它不等于查账,也不是保证企业账目完全没有一点差错,只对重大风险给出合理保证。
财务审计是干什么的
很多老板会把财务审计和内部对账、税务核查混在一起,三者的工作边界差别很大。外部财务报表审计,执行主体一般是具备资质的会计师事务所,由注册会计师按照审计准则执行整套程序。
审计人员会核对账册、凭证、银行流水、合同、盘点记录,抽凭、函证、实地盘点,收集足够的证据,判断报表编制是否符合企业会计准则,有没有人为调节利润、隐瞒负债、虚增资产这类问题。
这里要区分清楚三类常见审计:
财务报表审计:面向股东、投资方、招投标、工商、银行贷款,重点看报表公允性
税务审计:税审机构针对纳税情况,核查税费计算、发票、汇算清缴是否合规
内部审计:企业内部岗位,偏向内控漏洞、资金流程、管理制度检查
审计完成之后,事务所会出具审计报告,意见分为无保留意见、保留意见、否定意见、无法表示意见四种。无保留意见代表报表在重大方面可信,也是贷款、投标、年报公示最常用的类型。参考财政部发布的审计准则原文:中国注册会计师审计准则第1501号。
财务报表审计要看什么内容
审计不是逐行核对每一笔小票,重点盯高风险、容易造假的板块,下面表格整理了审计重点核查板块和核查方式:
| 核查板块 | 核查重点 |
| 资产负债表 | 货币资金发函证、存货监盘、固定资产盘点、应收款回款真实性、商誉减值、长期股权投资、无形资产权属,有没有虚增资产、隐瞒对外担保和负债 |
| 利润表 | 收入确认时间是否合规、成本匹配情况、费用凭证、政府补助入账口径,排查提前确认收入、延后记成本调节利润 |
| 现金流量表 | 经营、投资、筹资现金流分类,核对和银行流水匹配度,区分真实经营回款和拆借资金 |
| 所有者权益变动表 | 实收资本、分红、盈余公积计提、增资减资手续是否齐全 |
| 报表附注 | 会计政策、会计估计、关联方交易、或有负债、重大诉讼事项是否完整披露 |
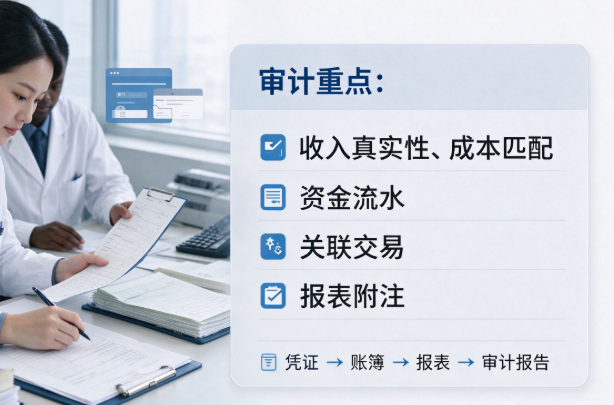
舞弊高发区域会加大抽查力度,包含货币资金、收入、存货、商誉、关联交易、在建工程减值等,也是监管部门多次提示需要重点关注的方向。关联交易这块会重点看交易价格是否公允,有没有用关联方输送利润,把关联交易包装成普通业务。
审计同时还要看企业会计政策是否前后一致。如果中途变更折旧方式、坏账计提比例,需要有合理依据并且在附注写明,随意变更会计估计调整利润,属于审计里的重大疑点。
财务报表审计意义
站在企业外部,审计报告给报表使用者提供可信依据。银行审批授信、新股东入股、股权收购、招投标项目、资质年审,对方没办法自己去翻企业全部凭证,审计报告就成了第三方背书材料。
对企业自身来说,审计过程也能把藏在账里的问题暴露出来。比如往来长期挂账收不回、存货积压贬值、费用跨期入账、内控审批流程缺失,这些问题平时做账不容易察觉,审计提出来之后可以提前调整账目,避免后续税务、工商核查出更大麻烦。
对股东来说,尤其是不参与日常经营的小股东,审计可以约束管理层。防止管理层利用信息差修饰报表,私自转移资金、隐瞒亏损,保障出资人的权益。
市场监管、财政监管层面,规范的财务审计也是财会监督体系的一环,用来维护市场财务信息秩序,打击财务造假行为,对应《会计法》和注册会计师法相关要求。
常见误区提醒
拿到无保留审计报告,不等于这家公司没有任何风险,它只代表报表重大数据公允,不评估企业后续经营好坏
审计不能替代税务检查,审计认可的入账方式,不代表税务机关认可,税会差异要单独调整
审计有抽样限制,不会检查全部单据,小金额的小额错报,不一定会被审计识别出来
要不要做年报审计,看自身场景:上市公司、金融机构、国企属于强制要求;普通小微企业大多是贷款、投标、股权转让的时候才按需委托事务所。选择机构的时候,确认事务所和注册会计师在注协系统可查询备案,避免拿到无效报告。