个人借贷公司转让合法吗?分清股权转让、债权转让和账户打包转让
作者:小编 | 发布时间:2026-11-12
个人借贷相关公司,股权可以依法转让;单纯打包出售对公账户、连同账户一起转手,属于违法。有没有放贷牌照,决定转让的审批流程,很多网上简单说“可以转让”的内容,没有区分这两类主体,很容易踩金融监管红线。
不少手上有民间借贷业务的老板,不想继续做放款业务,会想着直接把公司、手里的借款合同、对公账户一起打包转给别人。很多人分不清,转让公司股权、单独转让借款债权、出售账户,三件事的法律边界完全不一样。
市面上说的个人借贷公司,分两种主体
大家口中的借贷公司,一类是普通有限公司,没有金融牌照,只用自有资金偶尔出借;另一类是持牌小额贷款公司,属于地方金融组织,监管要求严格很多。
| 主体类型 | 转让规则 |
| 普通公司,无放贷资质 | 股权变更走市场监管局登记;转让之后,新股东不能向不特定人群批量放贷,否则业务本身无效 |
| 持牌小额贷款公司 | 控股股东、实际控制人变更,要先向地方金融监管部门报批,拿到批复,再去市场监管局变更登记,不能私下签协议成交 |
没有牌照的公司,哪怕股权顺利过户,也不代表新股东拿到放贷资格。最高法民间借贷相关规定明确,不具备放贷资格,反复向不特定对象放款,借贷合同会被认定无效。
借贷债权转让,和公司转让不是一回事
很多咨询的人,真实需求只是把手里的借款债权转手,并不是想卖掉公司。依据《民法典》第五百四十五条,合法形成的金钱债权,允许转让给第三方,不需要借款人同意,只需要完成通知流程。
转让完成后,要书面通知债务人,保留短信、快递签收、微信送达记录,避免借款人继续向原公司还款;
高利贷、套路贷、非法集资形成的债权,不受法律保护,不能转让;
债权转让,不等于把公司对公账户交给对方收款,账户出借、买卖依然违规。
债权转让只转移收款权利,公司主体、执照、账户还留在原股东名下,这点和整体转让公司有本质区别。
转让里最容易踩的坑:对公账户不能跟着打包卖
很多转让协议写着“公司连同对公账户一并交付受让方使用”,这个条款本身无效。对公账户和企业主体绑定,存款人不能出租、出借、转让银行结算账户。
只签股权转让协议,不去银行变更账户法人、网银经办人,账户法律归属还是原公司和原法人。受让方拿这个账户走资金,一旦涉及诈骗、赌资、洗钱,原法人、股东要承担连带责任,甚至触及帮信罪。
股权过户完成之后,必须预约开户行,同步更新账户备案信息,网银U盾、账户权限全部交接变更,才算完成账户层面的风险切割。
合规转让的完整流程
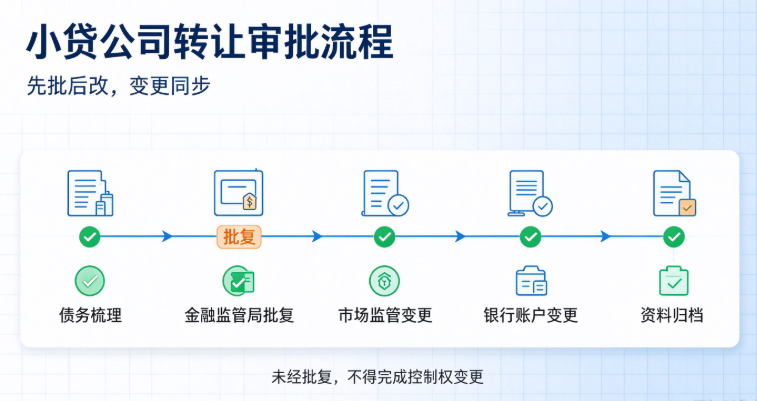
如果确定要把借贷公司整体转让,不能跳过前置核查环节。
梳理全部借款合同、应收债权、对外欠款、诉讼纠纷,把债权债务承担方案写进股权转让协议;
属于持牌小贷公司,提前向属地地方金融监管部门提交变更申请,拿到批复文件;
准备股东会决议、股权转让协议,到市场监管局办理法人、股东、实际控制人变更;
变更执照信息之后,办理银行对公账户、税务、社保信息同步变更;
留存全套回执、转让协议、送达凭证,长期归档。
私下签免责协议,只能约束买卖双方,不能对抗银行、税务、公安等外部监管机构,出现纠纷时,这份协议没法免除登记主体的责任。
转让前要自查的风险点
转让前先确认公司有没有欠税、年报异常、被起诉、被执行记录。有未结清债务、在诉案件的公司,就算完成工商变更,债权人依然可以追加原股东追责,尤其是出资不实、抽逃出资的情形。
还有一种情况,受让方收购公司的目的,就是拿账户走不明资金。这种交易本质就是买卖对公账户,价格再高也不能做,风险远高于收益。
参考官方文件:小额贷款公司监督管理暂行办法、民法典合同编债权转让条款