物流公司转让税务变更
作者:小编 | 发布时间:2026-11-12
物流公司股权变更,工商信息会自动同步税务,但历史欠税、未申报、发票风险不会随股东更换自动消失。转让前没有做税务清查,后续查补税款、滞纳金,税务机关还是向这家公司追缴,协议里的内部约定不能对抗税务部门。
很多开小货运公司的老板,不想继续跑业务,打算直接把公司连带车辆、运输许可一起转手。网上不少内容只讲工商变更,很少专门说物流行业的税务特点,像过路费抵扣、成品油发票、进项异常、道路运输许可变更这些细节,很容易漏掉。
自己的小物流公司怎么转让
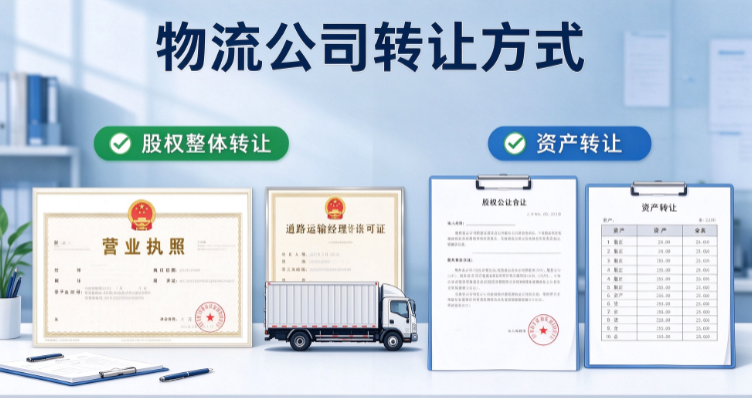
小物流公司转让,分股权整体转让和资产转让两种方式,两种方式税务处理差别很大。多数散户老板选择股权变更,操作简单、不用重新办道路运输经营许可证。
| 转让方式 | 适合情况与涉税要点 |
| 股权整体转让 | 保留公司主体、运输资质,公司历史税务风险一并承接;转让方按股权溢价缴纳财产转让个税 |
| 资产转让(车辆、线路、设备) | 只卖车辆、固定资产,公司主体自己留下;车辆过户单独缴纳增值税,历史税务风险留在原公司 |
物流行业有单独的资质限制,道路运输经营许可证不能单独买卖出租,跟着公司股权一起变更,要同步去交通局做备案,私自转让证件会被处罚。
交割前,先把公司财务、发票、申报记录拉出来核对。重点看成品油进项、通行费电子发票、司机运费入账凭证,这类是货运公司税务稽查高频方向。
物流公司转让税务变更流程
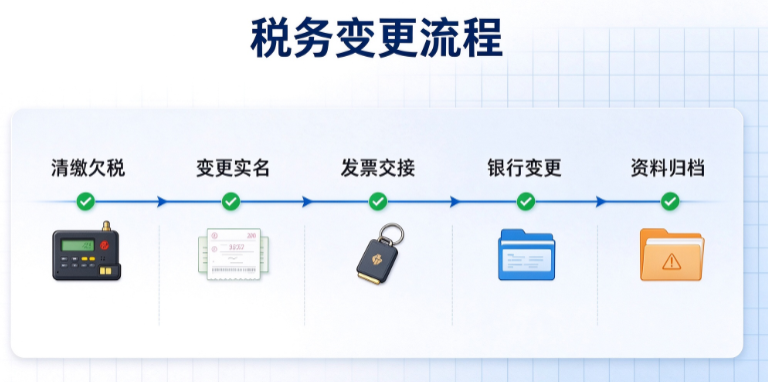
现在工商变更完成后,市场监管数据会自动推送税务系统,基础信息自动同步,不用再单独跑大厅提交变更表。但这不代表税务事项全部办结,还有几项必须手动处理。
变更办税人员、财务负责人、购票员实名信息,把原法人、财务人员实名解绑;
税控盘、发票章、空白发票清点交接,核对发票库存,防止虚开遗留问题;
一般纳税人资质、成品油、通行费抵扣权限跟着公司主体保留,不会因为换股东自动取消;
银行对公账户、网银、短信通知人同步变更,避免原法人收到税务催报通知。
如果公司处于非正常户、有稽查在案、欠税未结清,工商变更信息不会自动同步,要先把欠税、罚款、未申报全部处理干净,恢复正常状态,税务系统才会更新信息。
转让公司之后,出现税务问题谁来承担
这是交易里最容易产生纠纷的地方。公司是独立纳税主体,税款缴纳义务属于公司本身,不是老股东。
股权变更完成之后,税务查到变更之前产生的偷税、漏税、虚开发票,税务机关第一找的还是这家物流公司,由公司账户补缴税款、滞纳金和罚款。
买卖双方在转让协议里写清楚“转让前税费由原股东承担”,这份约定只约束交易双方。受让方补交完税款之后,可以拿着协议、税务文书,起诉原股东追偿,不能直接拿协议拒绝税务机关的征管要求。
变更之后新业务产生的税费、申报逾期、新的发票违规,责任由新股东和现运营方承担。
转让前必须做的税务核查清单
货运公司的涉税链条比普通商贸公司复杂,核查要多留意行业特有项目。
查询有没有欠税、未申报记录、税务处罚、稽查案件,在电子税务局或者办税服务厅打印清税相关记录;
核对成品油、通行费、车辆维修进项发票,排查进项发票异常、上游虚开牵连风险;
确认车辆固定资产入账、折旧情况,货车过户、折旧遗留问题会影响企业所得税;
确认社保、工会经费、残保金是否按期申报缴纳,物流行业司机用工容易遗留这类费用;
打印企业信用信息公示报告、税务信用等级截图,作为转让附件留存。
条件允许的话,交割前做阶段性清税,把交割节点之前的申报、税款结清,留存税务局出具的相关回执,降低后续扯皮概率。
股权转让的个税问题
很多小老板以为平价转让、零元转让就不用交税。税务机关会结合公司净资产、车辆固定资产、未分配利润核定股权价格,如果明显偏低且没有合理理由,税务局可以核定股权转让收入,要求转让方补缴个税。
有货车、场地、稳定营收的物流公司,零元转让大概率会被税务预警,不要直接写0元转让。